
Tabla de contenidos:
La factura: importancia y alcance
La importancia de la factura radica en la relevancia que tiene en el desarrollo de la actividad económica, ya que ésta es la formalización documental de prácticamente la totalidad de las transacciones comerciales que se producen entre los agentes económicos, de forma que una factura es un justificante de la entrega de bienes o de la prestación de servicios, lo que produce en la práctica dos consecuencias importantes (como se puede ver en la siguiente imagen):
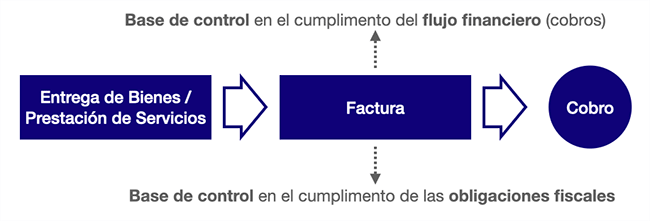
En el caso de la Administracion Tributaria, el soporte documental que acredita la mayoría de los gastos e ingresos de carácter económico necesarios para determinar las rentas grabadas en los distintos impuestos son las facturas, por lo tanto, supone un punto de control importante para garantizar el cumplimiento de las obligaciones fiscales.
 A lo largo de las últimas décadas, el fuerte desarrollo tecnológico ha permitido cambiar las formas de hacer las cosas apareciendo nuevas prácticas que se han consolidado y que conviven con las tradicionales. Esta situación ha provocado que nuestro ordenamiento jurídico haya tenido que adaptarse a las nuevas situaciones y a las nuevas directivas emanadas del Parlamento Europeo. En este contexto, la regulación de la factura electrónica (es decir, la factura en un formato electrónico) supone una de las muchas adaptaciones que nuestro ordenamiento jurídico ha hecho para promover el impulso de la sociedad de la información, con el objetivo de ir fortaleciendo las acciones de control fiscal y financiero en el ámbito de las Administraciones Publicas, pero también fortalece la transformación digital de los negocios generando nuevas oportunidades para empresas y profesionales.
Este no es un hecho que se esté produciendo a nivel de nuestro país, ni siquiera a nivel europeo, en realidad este es un proceso que está teniendo un desarrollo mundial, tal vez promovido por los efectos de la globalización y la necesidad de los estados de controlar su actividad económica como principal fuente de ingresos para su financiación.
En resumen podemos decir:
- La factura supone el punto el control más eficaz con relación a:
- las obligaciones fiscales de una gran parte de tributos.
- y además, de la gestión del cobro, que determina directamente el flujo financiero.
- La factura electrónica se convierte en una de las adaptaciones más importantes de nuestro ordenamiento jurídico para promover el impulso de la sociedad de la información, pero fortaleciendo las acciones de control fiscal y financiero para las Administraciones Públicas, y la transformación digital de los negocios, tanto para empresas como para profesionales.
- La regulación sobre la factura electrónica no es un hecho aislado de nuestro país y de nuestro entorno directo, sino que es una tendencia que se esta desarrollando en todo el mundo.
¿Qué es la Factura Electrónica?
Si anteriormente hemos dicho que una factura es un justificante de la entrega de bienes o la prestación de servicios, cuando hablamos de factura electrónica nos referimos a una factura que se expide y recibe en formato electrónico, con los mismos efectos legales que una factura en papel.
Cuando hablamos de expedir o recibir en “formato electrónico”, nos referimos al formato de los archivos (o ficheros) electrónicos que contienen los datos de las facturas, y es importante diferenciar dos tipos porque tienen implicaciones muy diferentes:
En primer lugar, tenemos los archivos con formato estructurado, que son aquellos cuyo contenido (datos de la factura) es legible y puede ser procesado por otros sistemas informáticos distintos al del emisor de la factura. Por tanto, es un formato muy eficaz para el intercambio electrónico de datos entre sistemas informáticos diferentes permitiendo la digitalización y automatización de procesos de forma sencilla. Algunos ejemplos de estos formatos son: en lenguaje XML (como UBL o Facturae), EDIFACT, etc.
En segundo lugar, tenemos los archivos con formato no estructurado, que son aquellos que para su gestión y procesamiento es necesaria la intervención manual o un proceso complejo a partir de un sistema OCR (reconocimiento óptico de caracteres) para identificar el contenido. Por tanto, no es un formato muy eficaz para el intercambio electrónico de datos entre sistemas informáticos diferentes. Algunos ejemplos de estos formatos son: el resultante del escaneo de una factura en papel y los archivos pdf.
No obstante, hay que tener en cuenta que la legislación permite en determinados casos la expedición de facturas en formato no electrónico, es decir, en formato papel. Éste sería el caso, por ejemplo, de las situaciones que se contemplan excepciones a la obligación de emisión de factura electrónica en el reglamento de la ley Crea y Crece.
¿Cuál de estos formatos se contemplan en la normativa actual?
Para contestar a esta cuestión, hay que tener en cuenta que cuando las normas obligan a la expedición de la factura en formato electrónico, hay que diferenciar dos casos según el destinatario:
- Se utilizarán archivos con formato estructurado en los casos en los que el destinatario sea:
- la Administración Púbica (relaciones B2G)
- las empresas y profesionales del sector privado sujetos a la ley (relaciones B2B, según la ley Crea y Crece)
- Se utilizarán archivos con formato no estructurado en los casos en los que el destinatario:
- No esté sujeto al ámbito de aplicación de las distintas normas que regulan la factura electrónica (por ejemplo, cuando una de las dos partes de la operación no tenga en España la sede de su actividad económica, o no tenga un establecimiento permanente al que se dirija la facturación)
- Cuando se trate de una persona física.
- En los 12 meses durante los cuales la ley contempla la posibilidad de que coexistan empresas obligadas y no obligadas (aplicación de la norma a 2 velocidades) a emitir facturas electrónicas en sus transacciones con empresarios y profesionales (B2B), las empresas que estén obligadas deberán acompañar a la emisión de la factura en formato estructurado otro documento en formato PDF para asegurar la legibilidad por parte de su destinatario para el que no haya entrado en vigor la obligación de recibir facturas electrónicas.
En todo caso, para ser válidas, todas las facturas deben garantizar su legibilidad, autenticidad e integridad del contenido. En el caso de tratarse de facturas electrónicas, la forma de garantizarlo es:
- En el caso de la legibilidad, la debe facilitar el programa informático que la crea o recibe (incluyendo sistemas basados en la lectura de un código QR de la factura).
- En el caso de la autenticidad y la integridad existen diversos métodos:
- Mediante firma electrónica avanzada a partir de un certificado reconocido, a excepción de aquellas empresas que se acojan voluntariamente al sistema VERI*FACTU.
- Mediante intercambio electrónico de datos, a través del sistema EDI.
- Mediante otros medios que los interesados hayan comunicado a la Agencia Estatal de Administración Tributaria (AEAT) y hayan sido validados con carácter previo.
- Mediante los controles de gestión usuales de la actividad empresarial o profesional siempre que puedan ser auditados y permitan analizar la trazabilidad de todo el proceso.
En resumen podemos decir:
- La factura electrónica es una factura que se expide y recibe en formato electrónico, con los mismos efectos legales que una factura en papel.
- Actualmente, cuando hablamos del proceso de facturación electrónica nos referimos al proceso basado en facturas electrónicas con formato estructurado, cuando su destinatario no es una persona física o no está sujeta a la obligación legal.
- La legislación permite los siguientes formatos de facturas:
- Facturas electrónicas estructuradas, como norma general.
- Facturas electrónicas no estructuradas, en casos concretos.
- Facturas no electrónicas, en casos particulares.
Visión completa de toda la normativa aplicable
La normativa en España sobre la factura electrónica y sobre las medidas para el control del fraude se han ido desarrollando a lo largo de lo que llevamos de siglo XXI y al amparo de las exigencia que imponía la Comunidad Europea, por lo que existe una dispersión normativa que regulan este tema y que en ocasiones nos dificultan su concreción y claridad.
Para evitar esta dificultad normativa y facilitar una visión completa de toda la legislación aplicable, vamos a exponer un resumen de los aspectos más significativos con un alcance global de toda la legislación.
Partiendo de lo visto anteriormente queda clara la importancia de la factura:Como base para el control de las obligaciones fiscales. A estos efectos, el legislador a creado un conjunto normativo que agrupamos bajo el concepto de “lucha contra el Fraude”.
- Como base para el control del cobro de una transacción. A estos efectos, el legislador a creado un conjunto normativo que agrupamos bajo el concepto de “lucha contra la Morosidad”, orientado a que se cumplan los plazos de cobro pactados, lo que supone fortalecer la salud financiera de la actividad económica.
A partir de este sencillo planteamiento vamos a identificar las normas más relevantes que afectan a empresarios y profesionales de acuerdo con el objetivo que tratan de conseguir:
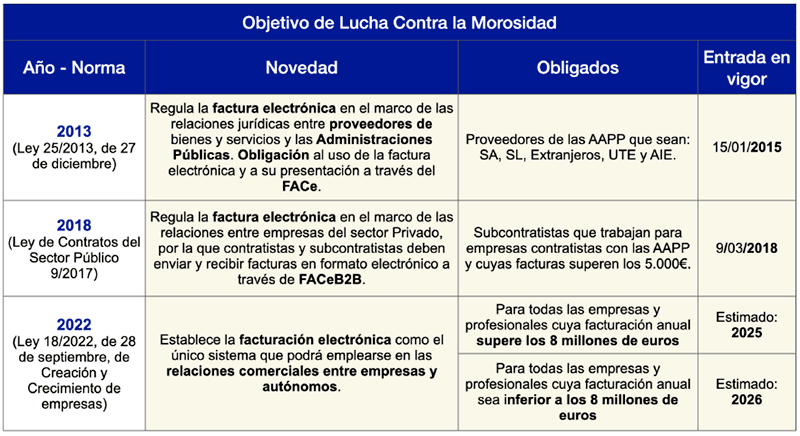
- La lucha contra la morosidad. Este conjunto normativo se ha desarrollado dependiendo del destinatario de la factura:
- Cuando el destinatario se trata de la Administración Pública (B2G), podemos destacar:
- Ley 25/2013, de impulso de la factura electrónica y creación del registro contable de facturas en el Sector Público.
- Orden HAP/1650/2015, por la que se regulan los requisitos funcionales y técnicos del registro contable de facturas de las entidades del ámbito de aplicación de la Ley anterior. Punto General de Entrada de Facturas Electrónicas, FACe.
- Ley 9/2017 de Contratos del Sector Público, por la que contratistas y subcontratistas deben enviar y recibir facturas en formato electrónico a través de FACeB2B.
- Cuando el destinatario se trata de la Administración Pública (B2G), podemos destacar:
-
- Cuando el destinatario se trata de empresas o profesionales del sector privado (B2B), podemos destacar:
- Ley 25/2013, Ley Crea y Crece.
- Reglamento de la Ley Crea y Crece.
Nota: Aunque en la Ley 25/2013 vista anteriormente, se regula también el uso de factura electrónica entre empresas del sector privado, no la tenemos en cuenta a estos efectos en nuestra exposición al no estar al servicio del objetivo de lucha contra la morosidad y por requerir el consentimiento por parte del destinatario. Además, será derogada cuando entre en vigor de forma definitiva las normas comentadas en este epígrafe.
- Cuando el destinatario se trata de empresas o profesionales del sector privado (B2B), podemos destacar:
- La lucha contra el fraude. Relacionado el control de la facturación en el sector privado, en este conjunto normativo partimos de las normas básicas relativas a la Ley del IVA, el RD del IVA y el RD de Facturación, a las que habrá qué añadir las que se indican a continuación según sea el caso. A estos efectos, vamos a diferenciar dos grupos normativos diferentes atendiendo al tipo de comunicación que se establece entre el contribuyente y la Administración Tributaria:
- Sistema tradicional del control tributario mediante la presentación de libros registro de IVA de forma no automatizada. En este caso, nos encontramos que el emisor de la factura es una empresa o profesional no sujeto al SII, y tenemos que diferenciar:
- Si están obligados a expedir factura electrónica, necesitarán para su cumplimiento utilizar un sistema informático de facturación, y por tanto será de aplicación, además de las normas básicas, las siguientes:
- la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal (llamada Ley Antifraude), quedando dentro de su ámbito:
- los sistemas informáticos que soporten los procesos contables y de gestión del negocio.
- los procesos de facturación (con relación a la emisión de facturas).
- la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal (llamada Ley Antifraude), quedando dentro de su ámbito:
- Si están obligados a expedir factura electrónica, necesitarán para su cumplimiento utilizar un sistema informático de facturación, y por tanto será de aplicación, además de las normas básicas, las siguientes:
- Sistema tradicional del control tributario mediante la presentación de libros registro de IVA de forma no automatizada. En este caso, nos encontramos que el emisor de la factura es una empresa o profesional no sujeto al SII, y tenemos que diferenciar:
-
-
-
- El Real Decreto 1007/2023, Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos que soporten los procesos de facturación de empresarios y profesionales, y la estandarización de formatos de los registros de facturación (llamado Reglamento de la Ley Antifraude). Por tanto no contempla en este caso los procesos contables y de gestión del negocio.
-
-
-
-
- Si no utiliza un sistema informático de facturación, no será de aplicación las normas indicadas en el punto anterior (Ley 11/2021 Antifraude), y serán de aplicación las normas de carácter básico indicadas anteriormente.
-
-
- Suministro Inmediato de Información (SII), mediante el cual, se realiza la gestión electrónica de los libros registro del IVA de manera automatizada de forma pseudo-inmediata según el Real Decreto 596/216. En este caso, se aplicarán las normas básicas y no se aplicará la Ley 11/2021 Antifraude.
De forma esquemática, podemos resumir las distintas normas en el siguiente cuadro:
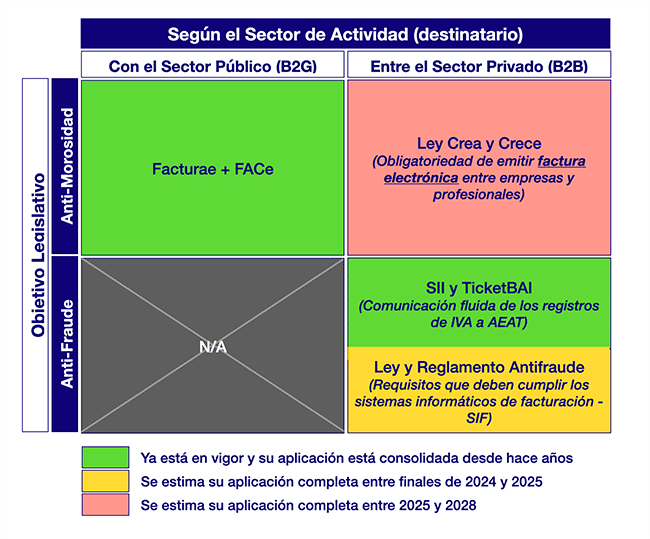
Por tanto podemos afirmar, que todas las empresas y profesionales del sector privado van a estar sujetos a estas leyes de acuerdo al siguiente esquema:
- Cuando el destinatario de la factura sea el sector público, no hay una norma específica de lucha antifraude pero sí de lucha contra la morosidad, tal y como se ha indicado anteriormente (Emisión de factura electrónica con registro en el Punto General de Entrada de Facturas Electrónicas, FACe).
- Cuando el destinatario de la factura no sea el sector público, todos los emisores de las facturas estarán obligados a cumplir con las obligaciones de la Ley Crea y Crece con relación a la factura electrónica obligatoria para todos los intercambios entre empresarios y profesionales (iniciativa para luchar contra la morosidad). Además, con relación a la aplicación de la nueva normativa antifraude tenemos que diferenciar:
- Si el emisor esta sujeto al SII, no tiene que aplicar la nueva normativa antifraude.
- Si el emisor no está sujeto al SII y su proceso de facturación y gestión está soportado por un sistema informático, entonces deberá aplicar la nueva ley Antifraude.
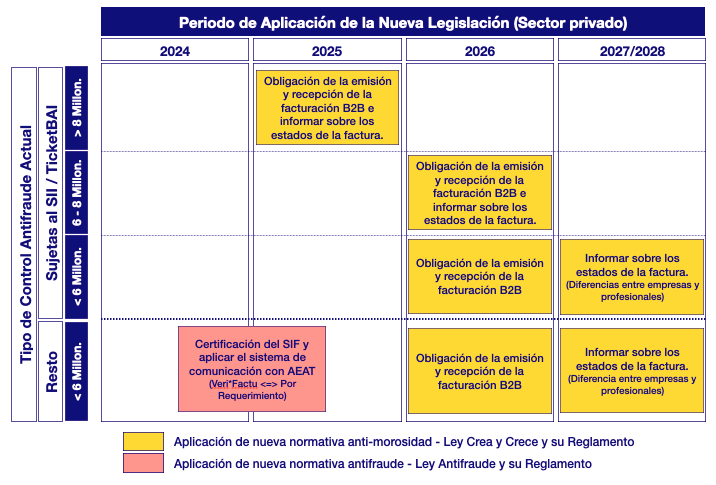
Con relación a la entrada en vigor de las diferentes normas ver el siguiente cuadro:
Diferencias entre normativa aplicable
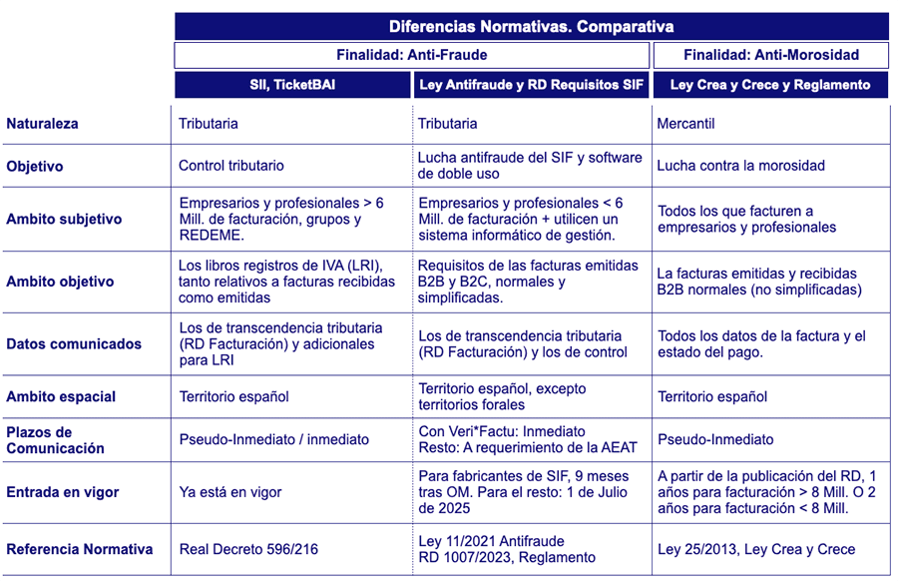
Ante la aparición de las nuevas normas relacionadas directa o indirectamente con la facturación electrónica, y para facilitar la comprensión de las mismas, vamos a comprar las características más significativas de las diferentes normas en el siguiente cuadro:
¿Qué es la ley Antifraude?
La Ley Antifraude (ley 11/2021) tiene por objeto evitar el fraude fiscal a través de distintas medidas, entre las que destacamos referidas al software de gestión, las siguientes:
Nuevos requisitos referidos al software de facturación, que se desarrolla a través de un reglamento posterior (RD 1007/2023).
Prohibición del software de doble uso.
Con relación al software de facturación (sistema informático de facturación), el reglamento establece los requisitos y especificaciones técnicas para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en dicho sistema informático.
La obligación de cumplir con este reglamento en el uso de los sistemas informáticos de facturación, va referido a:
Los productores y comercializadores de estos sistemas informáticos con relación a sus actividades de producción y comercialización de estos sistemas que ponen a disposición de los usuarios finales.
Obligados tributarios referido a:
-
- Los contribuyes del Impuesto de Sociedades,
- Los contribuyentes del Impuesto sobre la Renta y entidades en régimen de atribución de rentas cuando desarrollen actividades económicas (incluyendo los no residentes con establecimiento permanente).
Para el cumplimiento de las obligaciones que impone la ley relacionadas con el proceso de facturación, los obligados Tributarios podrán optar por remitir voluntariamente a la AEAT, de forma automática y segura por medios electrónicos, todos los registros de facturación generados por los sistemas informáticos, a través de “Sistemas de emisión de facturas verificables” o “Sistemas VERI*FACTU”, de forma que la administración tributaria no requerirá posteriormente la copia de los registros para comprobar el cumplimiento de la ley.
La generación de facturas a partir de software informático, deberán generar automáticamente un registro de facturación de alta de forma simultánea o inmediatamente anterior a la expedición de cada factura para guardar sus datos. La ley establece los requisitos y condiciones que deben cumplir estos registros de facturación para evitar la posibilidad de fraude fiscal.
Para ello, los sistemas informáticos deberán:
Garantizar con relación a los registros de facturación:
- La integridad e inalterabilidad de los registros de forma que, una vez generados y registrados, no puedan ser alterados sin que el sistema informático lo detecte y avise de ello.
- La trazabilidad de los registros, que deberán estar encadenados de manera que pueda verificarse su rastro siguiendo su secuencia de creación desde el primero al último.
- La conservación, durante el plazo previsto en la ley, así como la accesibilidad y legibilidad, de todos los registros generados por el propio sistema informático.
- Deberá contar con un procedimiento de descarga, volcado y archivo seguro de los registros generados por él, que deberán poder ser exportados a un almacenamiento externo en formato electrónico legible.
- Deberán añadir una huella o “hash” a todos los registros.
- Deberán ser firmados electrónicamente siempre que no se esté acogido al sistema de emisión de facturas verificables (VERI*FACTU)
Contar con un registro de eventos que recoja automáticamente determinadas interacciones, operaciones realizadas o sucesos ocurridos durante su uso.
Deberán disociar el acceso a la información con trascendencia tributaria del acceso otra información carente de interés para la AEAT de acuerdo con esta ley.
Régimen sancionador
En caso de incumplimiento de la ley Antifraude, se contemplan sanciones de hasta 150.000 € por ejercicio para el desarrollador y comercializador de un software no adaptado a la ley, y sanciones de 50.000 € por ejercicio para el obligado tributario que disponga y use dicho software.
Que es el sistema de emisión de facturas verificables, VERI*FACTU?
Los obligados tributarios que utilicen sistemas informáticos para el proceso de facturación podrán actuar de acuerdo a algunas de las siguientes opciones:
Remitir voluntariamente a la AEAT, de forma automática y segura por medios electrónicos, todos los registros de facturación generados, de acuerdo con las obligaciones y con las especificaciones técnicas que especifica la ley. Los sistemas informáticos utilizados por los obligados tributarios en este caso tendrán la consideración de “Sistemas de emisión de facturas verificables” o “Sistemas VERI*FACTU”.
No remitir de forma automática todos los registros de facturación generados a la AEAT, en cuyo caso, la Administración tributaria podrá requerir y obtener copia de los registros de facturación conservados, que deberá ser suministrada en formato electrónico mediante soporte físico o mediante envío automático y seguro por medios electrónicos a su sede electrónica.

¿Qué es la ley Crea y Crece?
La Ley Crea y Crece tiene por objeto la mejora del clima de negocios a través de la adopción de 4 medidas:
Agilizar la creación de empresas.
La mejora de la regulación y la eliminación de obstáculos al desarrollo de actividades económicas.
La reducción de la morosidad comercial.
La mejora del acceso a financiación.
La nueva obligación de facturación económica se enclava dentro del objetivo de “reducción de la morosidad comercial” y para ello, modifica la normativa relacionada para conseguirlo. De esta manera, con esta ley se amplía la obligación de expedir y remitir facturas electrónicas a todos los empresarios y profesionales en sus relaciones comerciales, es decir, en operaciones “Business to Business” (B2B).
A través de la ampliación del uso de la factura electrónica, a todos las empresas y profesionales, ya que facilita:
- Información fiable sobre los plazos de pago efectivos. Esto es posible porque se mejora la trazabilidad del ciclo de facturación en las operaciones B2B, al aportar información exacta sobre los plazos de expedición, entrega, aceptación y pago de una misma factura.
- Ahorro en el empleo de recursos. La digitalización de las relaciones empresariales, conduce a reducir el tiempo dedicado a la gestión de cada factura y facilitará la corrección de errores. Esto supondrá un ahorro de costes y agilidad en la gestión administrativa.
A través de incentivos para inducir a las empresas a cumplir los compromisos de pago, de forma que será necesario su cumplimiento en plazo para:
- Acceder a una subvención pública o ser entidad colaboradora en su gestión.
- No ser penalizado en la contratación pública con el objetivo de garantizar que los adjudicatarios cumplan con sus obligaciones con los subcontratistas.

¿Cómo afecta la legislación vigente a tu caso concreto?
Para comprobar como te afectará la legislación que entrará en vigor en las próximas fechas relacionada con la facturación, debes responder a una secuencia de preguntas que te facilitarán su análisis. A estos efectos, nos haremos un conjunto de preguntas agrupadas por los siguientes criterios:
Analizar si estas obligado a emitir facturas.Analizar si estas obligado a emitir facturas electrónicas.
Analizar si tienes que aplicar los nuevos requisitos de los sistemas informáticos de facturación (SIF) desarrollados para la lucha contra el fraude.
Otros datos a tener en cuenta.
Analizar si estas obligado a emitir facturas
1.- ¿Estoy obligado a emitir una factura?
Esta obligación se encuentra regulada en el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Están obligados a expedir facturas:
- Con carácter general:
- Los empresarios o profesionales por las entregas de bienes y prestaciones de servicios que realicen en el desarrollo de su actividad, incluidas las no sujetas y las sujetas pero exentas del IVA.
- Los empresarios o profesionales por los pagos recibidos con anterioridad a la realización de las entregas de bienes o prestaciones de servicios a excepción de las entregas de bienes exentas del IVA.
- Con carácter especifico, se expedirá factura en los siguientes casos:
- Cuando el destinatario sea un empresario o profesional que actúe como tal.
- Cuando el destinatario así lo exija para el ejercicio de cualquier derecho de naturaleza tributaria.
- Cuando el destinatario pertenezca a otro Estado miembro (artículo 25 Ley IVA)
- Cuando el destinatario se encuentre fuera de la Comunidad Europea y la operación se encuentre exenta de IVA (artículo 21 Ley IVA).
- Las entregas de bienes que han de ser objeto de instalación o montaje antes de su puesta a disposición.
- Cuando el destinatario sea una persona jurídica que no actúe como empresario o profesional.
- Cuando el destinatario sea la Administración Pública.
Están exentos, es decir, no obligados a expedir facturas, a excepción de los indicados anteriormente de forma específica, en los siguientes casos:
- Las operaciones exentas del IVA
- Las operaciones a las que sea de aplicación el régimen especial del recargo de equivalencia (la mayor parte de tiendas desempeñan una actividad que es susceptible de ser gravada por este tipo de IVA).
- Las operaciones relativas a la prestación de servicios específicos relativos al servicio postal y servicios de hospitalización o asistencia sanitaria.
- Las operaciones por las que se encuentren acogidos al régimen simplificado del IVA (sistema por el cuál el IVA se liquida a partir de una estimación por módulos, que se establecen sólo para las personas físicas según la actividad y epígrafe del IAE, siempre que no superen un umbral de ingresos por todas las actividades).
- Las operaciones realizadas en el desarrollo de las actividades que se encuentren acogidas al régimen especial de la agricultura, ganadería y pesca.
De acuerdo con estas consideraciones debes contestar a la pregunta inicial. En caso de que la respuesta a la pregunta planteada sea positiva, entonces deberemos proseguir con la siguiente pregunta del análisis. En caso de que sea negativa, no te afecta de ninguna manera la entrada en vigor de la nueva normativa objeto de análisis.
Analizar si estas obligado a emitir facturas electrónicas
En este caso, nos encontramos en una situación en la que sí que estamos obligados a expedir factura. Llegado a este punto, la siguiente presunta es:
2.- En caso afirmativo, ¿Estoy obligado a emitir una factura electrónica?
Existe la obligación de expedir una factura electrónica en los siguientes casos:
- Cuando se facture a la Administración Pública (según La Ley 25/2013 de impulso de la factura electrónica y creación del registro contable de facturas en el sector público) por operaciones superiores a 5.000 €. A estos efectos se considera integrantes de la administración:
- La Administración General del Estado, las Administraciones de las Comunidades Autónomas y la Administración Local.
- Las entidades gestoras y los servicios comunes de la Seguridad Social.
- Los Organismos autónomos.
- Las Universidades Públicas.
- Las entidades de derecho público vinculadas a una o varias Administraciones Públicas.
- Los órganos competentes del Congreso de los Diputados, del Senado, del Consejo General del Poder Judicial, del Tribunal Constitucional, del Tribunal de Cuentas, del Defensor del Pueblo, de las Asambleas Legislativas de las Comunidades Autónomas y de las instituciones autonómicas análogas al Tribunal de Cuentas y al Defensor del Pueblo, en lo que respecta a su actividad de contratación.
- Las Diputaciones Forales y las Juntas Generales de los Territorios Históricos del País Vasco.
- En el sector privado, aquellos empresarios y profesionales que estén obligados a expedir factura, deberán hacerlo en formato electrónico cuando el destinatario de la operación sea un empresario o profesional. Por tanto se trata de todas las operaciones business to business (B2B). Se exceptúa de esta obligación:
- Cuando una de las dos partes de la operación no tenga en el territorio español la sede de su actividad económica, o no tenga en el mismo un establecimiento permanente.
- Las que se documenten a través de facturas simplificadas. Estas son:
- Cuando su importe no exceda de 400 euros (IVA incluido).
- Cuando deba expedirse una factura rectificativa.
- Cuando sean expedidas por empresarios y profesionales y su importe no exceda los 3.000 € (IVA incluido) en las siguientes operaciones:
- Ventas al por menor.
- Ventas o servicios en ambulancia.
- Ventas o servicios a domicilio del consumidor.
- Transportes de personas y sus equipajes.
- Servicios de hostelería y restauración.
- Servicios prestados por salas de baile y discotecas.
- Servicios telefónicos.
- Servicios de peluquería y belleza.
- Utilización de instalaciones deportivas.
- Revelado de fotografías y servicios prestados por estudios fotográficos.
- Aparcamiento y estacionamiento de vehículos.
- Alquiler de películas.
- Servicios de tintorería y lavandería.
- Utilización de autopistas de peaje.
-
-
- Cuando lo autorice el Departamento de Gestión Tributaria de la AEAT.
-
-
- Las que se expidan voluntariamente sin que exista obligación de hacerlo.
- Otras excepciones que temporal o definitivamente puedan establecerse por la autoridad competente.
Las conclusiones finales son:
- Si se mantienen operaciones comerciales con la Administración Pública, será obligatorio el uso de la factura electrónica y a su presentación a través del punto general de entrada (FACe), como indica el artículo 4 de la Ley 25/2013, de 27 de diciembre.
- Las operaciones comerciales entre empresas y profesionales del sector privado (B2B), salvo las excepciones, deberán formalizar a través de una factura electrónica (esta obligación no se da cuando las relaciones son B2C).
- Si no se encuentran en ninguna de las dos situaciones anteriores, es decir, que tenga que expedir una factura pero no en formato electrónico, se pueden dar dos situaciones:
- Que la gestión que llevo a cabo no la realice a través de un sistema informático de gestión (por ejemplo, en el caso de una tienda que hace facturas simplificadas de forma manual), en este caso, la empresa o profesional no estará sujeto a la nueva normativa con relación al fraude fiscal.
- Que la gestión que llevo a cabo la realice a través de un sistema informático de gestión (por ejemplo, en el caso de una tienda que hace facturas simplificadas a través de una TPV), en este caso, la empresa o profesional estará sujeto a la nueva normativa con relación al fraude fiscal ( Ley 11/2021 Antifraude).
Por tanto si te encuentras en la situación de estar obligado a expedir factura en formato electrónico y además lo gestionas a través de un sistema informático, deberas aplicar también la nueva normativa de lucha contra el fraude fiscal como se analiza en el siguiente epígrafe.
Analizar si estas obligado a adaptar el software de gestión a los nuevos requerimientos de la ley antifraude.
Nos encontramos en una situación en la estamos obligados a emitir facturas en formato electrónico y para ello utilizamos un sistema informático de gestión. En este caso la pregunta que nos tenemos que hacer es:
3.-¿Tengo que adaptar mi software de gestión a los nuevos requerimientos de la ley antifraude?
La ley obliga a realizar esta adaptación con carácter general en los siguientes casos:
- En el caso de ser productor o comercializador de los sistemas informáticos cuando soporten los procesos de facturación.
- A los usuarios que utilicen sistemas informáticos de facturación en el desarrollo de su actividad económica que se identifique con alguna de las siguientes situaciones:
- Ser contribuyente del Impuesto sobre Sociedades.
- Ser contribuyente del Impuesto sobre la Renta de las Personas Físicas que desarrolle actividades económicas, incluidos los no residentes que tengan un establecimiento permanente.
- Las entidades en régimen de atribución de rentas que desarrollen actividades económicas.
Se excluyen expresamente de esta obligación:
- Los contribuyentes que se encuentren acogidos al SII.
- Las siguientes operaciones:
- Aquellas en las que la obligación de expedir factura se entienda cumplida mediante la expedición de un recibo, en el marco del régimen especial de de la agricultura, ganadería y pesca del IVA.
- Las realizadas por empresarios o profesionales en el desarrollo de actividades a las que sea de aplicación el régimen especial del recargo de equivalencia, cuando no se obliga a expedir factura.
- Las realizadas por empresarios o profesionales en el desarrollo de actividades por las que se encuentren acogidos al régimen simplificado del IVA, cuando no se obliga a expedir factura.
- Las realizadas para determinadas entregas de energía eléctrica.
- Las realizadas a través de establecimientos permanentes que se encuentren en el extranjero.
Otros datos a tener en cuenta.
Llegado a este punto, debemos ser capaces de haber identificado las obligaciones legales que nos corresponden relacionadas con el proceso de facturación de las operaciones comerciales. A partir de aquí, lo importante es conocer a partir de cuándo es exigible esta dichas obligaciones, y cuál puede ser la penalización en caso de no cumplirlas. Para ello, vamos a contestar a las siguientes preguntas:
4. ¿Qué plazos tengo para adaptarme a la nueva legislación?
Dependiendo de la norma que regula la obligación tenemos:
- La obligación de expedir factura, ya esta en vigor desde hace años.
- La obligación de expedir factura en formato electrónico, tenemos dos casos:
- Cuando el destinatario es la Administración Pública, ya esta en vigor desde hace años.
- Cuando el destinatario no es la Administración Pública, los plazos de entrada en vigor están en función de la fecha de publicación del Reglamento que desarrolla la ley Crea y Crece, y estos son:
- Para obligados que facturen más de 8 Mill. de euros, el plazo máximo es de 1 año dede su publicación.
- Para obligados que facturen menos de 8 Mill. de euros, el plazo máximo es de 2 años desde su publicación.
- La obligación de adaptarse a los nuevos requisitos de los sistemas informáticos de facturación de acuerdo a la nueva ley antifraude son:
- Fecha máxima del 1 de julio de 2025 para todos los usuarios del SIF.
- Plazo máximo de 9 meses para los productores y comercializadores (este plazo se cuenta a partir de la publicación de una orden ministerial que regula algunos requisitos técnicos).
5.- ¿Cuáles son las sanciones que puedes recibir si no cumples con la legislación?
Las posibles sanciones dependen de la norma que regula la obligación:
- Con relación a la obligación de expedir factura en formato electrónico, de acuerdo a la ley Crea y Crece, la multa puede llegar a 10.000 euros para los obligados a expedir factura y no lo cumplan.
- Con relación a la obligación de adaptar el sistema informático de facturación, de acuerdo a la ley Antifraude, la multa puede llegar:
Preguntas frecuentes (FAQs)
¿Qué es la factura electrónica?
Lo primero que hay que tener presente es que una factura electrónica es, ante todo, una factura y, por tanto, está sujeta a la regulación desarrollada a tal efecto. La factura surgió como un instrumento para justificar la entrega de bienes y la prestación de servicios, por lo que este debe ser su sentido último.
En segundo lugar, una factura electrónica es una factura que se expide y se recibe en formato electrónico. En este ámbito se han desarrollado distintas regulaciones a medida que la obligación de utilizarla se ha extendido: primero, cuando el destinatario era una Administración Pública; después, cuando se trataba de una empresa contratista de la Administración Pública; y, finalmente, para las operaciones comerciales entre empresas y profesionales.
¿Quién está obligado a emitir factura electrónica?
De acuerdo con las disposiciones legales y siempre que se cumplan los requisitos regulados, la facturación electrónica será obligatoria en los siguientes casos:
- Desde el 1 de julio de 2018, las empresas que presentan facturas a las administraciones públicas por un importe superior a 5.000 euros deben facturar por vía electrónica y presentar sus facturas a través del Punto General de Entrada de Facturas Electrónicas de la Administración con la que hayan contratado.
- Desde el 1 de julio de 2018, las empresas subcontratadas para trabajar con la Administración por un importe superior a 5.000 euros también deben facturar por vía electrónica.
- La obligación de emitir facturas electrónicas entre empresas y profesionales se aplicará según las siguientes situaciones:
- Para quienes facturen más de 8 millones de euros, la obligación entrará en vigor, como máximo, un año después de la aprobación del reglamento que desarrolle la ley.
- Para quienes facturen menos de 8 millones de euros, la obligación entrará en vigor, como máximo, dos años después de la aprobación del reglamento.
¿Quién no está obligado a emitir factura electrónica?
Se exceptúan de la obligación de expedir factura electrónica los siguientes casos:
- Las facturas dirigidas a la Administración Pública cuyo importe sea inferior a 5.000 euros.
- Los bancos, las corporaciones financieras, las corporaciones de ahorro y vivienda y las compañías de financiación comercial.
- Las operaciones cuyo destinatario no tenga en territorio español la sede de su actividad económica y otros supuestos similares contemplados por la ley.
- Las operaciones documentadas mediante facturas simplificadas, de acuerdo con la legislación aplicable.
- Las facturas expedidas voluntariamente sin que exista obligación de hacerlo.
- Las facturas dirigidas a particulares, siempre que estos no hayan solicitado expresamente recibirlas en formato electrónico.
- Otras excepciones que puedan establecerse, temporal o definitivamente, por la autoridad competente.
¿Cómo se establecerá el control de morosidad?
Actualmente, las facturas comerciales deben pagarse en un plazo máximo de 60 días. Sin embargo, este plazo no siempre se cumple, lo que perjudica gravemente a las empresas y tiene un efecto especialmente significativo en las pymes. Por este motivo, el control de la morosidad es uno de los objetivos principales de la Ley de creación y crecimiento de empresas.
Para evitar la morosidad, la ley prevé controlar los plazos de pago. En cada factura emitida por una empresa proveedora será obligatorio intercambiar la siguiente información:
- Cuando el proveedor emite la factura: deberá indicar la fecha de vencimiento, que podrá corresponder a un plazo igual o inferior a 60 días.
- Cuando el cliente recibe la factura: deberá confirmar telemáticamente su recepción y aceptar o rechazar expresamente la fecha de vencimiento indicada.
- Cuando se realiza el pago: cualquiera de las dos partes que haya intervenido en la transacción, cliente o proveedor, deberá declarar el pago e indicar la fecha en la que se hizo efectivo.
Está previsto que esta información se comunique telemáticamente al Observatorio Estatal de Morosidad. El procedimiento específico deberá determinarse en el reglamento de la factura electrónica.
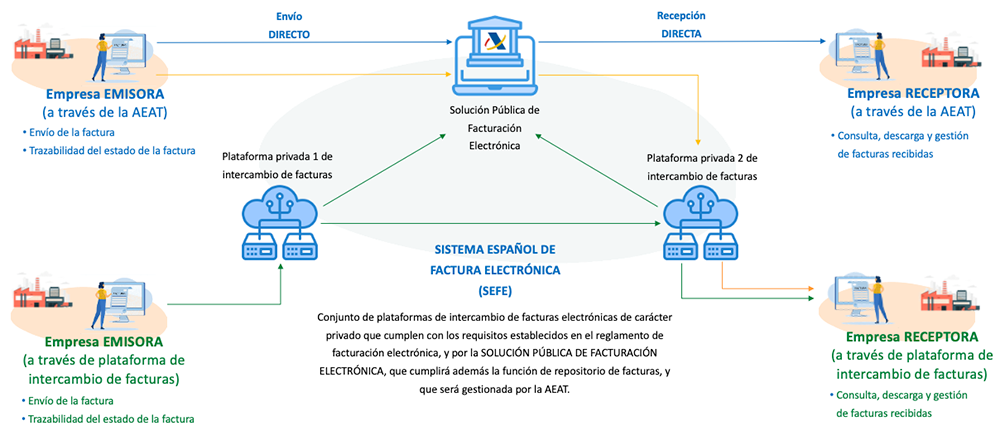
¿Qué requisitos deberán cumplir las plataformas de facturación electrónica según la Ley de creación y crecimiento?
Para que un proveedor pueda utilizar una única plataforma con la que emitir facturas a todos sus clientes, independientemente de la plataforma que emplee cada uno, las plataformas de facturación electrónica deberán:
- Admitir los distintos formatos estructurados utilizados actualmente y los que establezca el futuro reglamento. Para ello, las plataformas deberán realizar las conversiones necesarias para adaptarse a los requisitos de cada cliente.
- Estar interconectadas entre sí mediante los protocolos de comunicación que determine el Reglamento de la factura electrónica.
- Garantizar determinados estándares de seguridad.
- Tener capacidad para incorporar la información mínima exigida en las facturas, de acuerdo con el Real Decreto 1619/2012, por el que se regulan las obligaciones de facturación.
Si los clientes son extranjeros, ¿es obligatorio facturarles electrónicamente?
No. El nuevo sistema de facturación electrónica B2B solo se aplicará cuando el cliente y el proveedor sean empresas establecidas en España.
Por tanto, si una empresa tiene proveedores o clientes internacionales, podrá continuar enviando y recibiendo sus facturas por los medios utilizados hasta ahora.
¿Los proveedores extranjeros deberán enviar facturas electrónicas a las empresas españolas?
No. La normativa del nuevo sistema de facturación electrónica no se aplica a los proveedores extranjeros. Por tanto, podrán continuar emitiendo y enviando sus facturas por los medios tradicionales.
¿Qué pasará con las facturas simplificadas?
Las facturas simplificadas, como las emitidas en grandes almacenes o gasolineras, están destinadas principalmente al consumidor final. Por tanto, no se ven afectadas por la Ley de facturación electrónica.
¿Cuál es la principal regulación normativa sobre facturación electrónica?
Legislación de base sobre la que se impulsa la regulación actual de la facturación electrónica:
- Ley 58/2003, de 17 de diciembre, General Tributaria, especialmente los artículos 29.2, apartados e) y j); 43.1.f), y 117.1.d), entre otros.
- Real Decreto 1496/2003, de 28 de noviembre, por el que se aprobó el Reglamento regulador de las obligaciones de facturación y se modificó el Reglamento del impuesto sobre el valor añadido.
- Ley 59/2003, de 19 de diciembre, de firma electrónica.
- Ley 56/2007, de 28 de diciembre, de medidas de impulso de la sociedad de la información, que promovió el uso de la factura electrónica en el sector público.
Legislación más reciente aplicable a la regulación de la factura:
- Real Decreto Legislativo 3/2011, de 14 de noviembre, por el que se aprobó el texto refundido de la Ley de Contratos del Sector Público.
- Real Decreto 1619/2012, de 30 de noviembre, por el que se aprueba el Reglamento que regula las obligaciones de facturación.
- Ley 25/2013, de 27 de diciembre, de impulso de la factura electrónica y creación del registro contable de facturas en el sector público. Regula la factura electrónica cuando el destinatario es una Administración Pública.
- Ley Orgánica 6/2015, de 12 de junio, de modificación de la Ley Orgánica 8/1980, de financiación de las comunidades autónomas, y de la Ley Orgánica 2/2012, de Estabilidad Presupuestaria y Sostenibilidad Financiera.
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas. Regula la factura electrónica en las operaciones entre empresas y profesionales.
¿Qué empresas no están obligadas a facturar electrónicamente?
Hay que diferenciar dos situaciones:
1. Facturación a la Administración Pública
Existe obligación de expedir factura electrónica, excepto cuando el importe de la factura sea igual o inferior a 5.000 euros. En estos casos, su emisión electrónica será potestativa y dependerá de la decisión del emisor.
2. Operaciones entre empresarios y profesionales (relaciones B2B)
La Ley Crea y Crece generaliza el uso de la facturación electrónica, excepto en los siguientes casos:
- Cuando ninguna de las partes tenga en territorio español la sede de su actividad económica, o no disponga en España de un establecimiento permanente al que se dirija la facturación ni, en su defecto, de domicilio o residencia habitual.
- Cuando se trate de una factura simplificada.
- Cuando la factura se expida voluntariamente sin que exista obligación de hacerlo.
Por tanto, la obligación de emitir facturas electrónicas no afecta a las relaciones con consumidores o clientes finales (B2C).
¿Cuáles son las principales normas legales relacionadas con la facturación electrónica?
Aunque existe un amplio número de desarrollos normativos relacionados directa o indirectamente con la facturación electrónica, estas son algunas de las normas más relevantes:
La factura como eje de control y adaptación de los procesos al entorno digital
- Real Decreto 1619/2012, por el que se aprueba el Reglamento que regula las obligaciones de facturación.
- Orden EHA/962/2007, por la que se desarrollan determinadas disposiciones sobre facturación telemática y conservación electrónica de facturas.
- Ley 56/2007, de medidas de impulso de la sociedad de la información.
Facturación a las Administraciones Públicas
- Ley 25/2013, de impulso de la factura electrónica y creación del registro contable de facturas en el sector público. Esta ley se enmarca en el conjunto de reformas destinadas a combatir la morosidad en el sector público. FACe es el punto general de entrada de facturas electrónicas y permite presentarlas ante cualquier órgano de la Administración General del Estado.
- Orden HAP/1650/2015, por la que se regulan los requisitos funcionales y técnicos del registro contable de facturas de las entidades incluidas en el ámbito de aplicación de la Ley 25/2013 y del Punto General de Entrada de Facturas Electrónicas, FACe.
Control tributario mediante las facturas
- Real Decreto 596/2016, para la modernización, mejora e impulso del uso de medios electrónicos en la gestión del impuesto sobre el valor añadido mediante el Suministro Inmediato de Información (SII).
- Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal.
- Real Decreto 1007/2023, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soportan los procesos de facturación de empresarios y profesionales, así como la estandarización de los formatos de los registros de facturación.
Factura electrónica no dirigida a la Administración Pública
- Ley 18/2022, de creación y crecimiento de empresas, conocida como Ley Crea y Crece.
- Proyecto de real decreto por el que se desarrolla la Ley 18/2022, en lo referido a la factura electrónica entre empresas y profesionales.
¿Qué tengo que hacer con las facturas electrónicas una vez enviadas a su destinatario?
Existe la obligación de conservar las copias de las facturas electrónicas expedidas durante el plazo previsto en la Ley 58/2003, de 17 de diciembre, General Tributaria, igual que si se tratara de facturas en papel.
Las facturas electrónicas deben conservarse de manera que se garantice:
- Su legibilidad.
- La autenticidad de su origen.
- La integridad de su contenido.
También debe garantizarse que la Administración tributaria pueda acceder a ellas sin demora, salvo causa debidamente justificada. En el caso particular de las facturas electrónicas, debe permitirse el acceso en línea a los datos, así como su carga remota y utilización por parte de la Administración tributaria.
¿Qué tengo que hacer con las facturas electrónicas que reciba?
Los empresarios y profesionales tienen la obligación de conservar las facturas electrónicas recibidas durante el plazo previsto en la Ley 58/2003, de 17 de diciembre, General Tributaria, igual que si se tratara de facturas en papel.
Las facturas electrónicas recibidas deben conservarse con su contenido original, de manera ordenada y garantizando:
- Su legibilidad.
- La autenticidad de su origen.
- La integridad de su contenido.
Cuando la Administración tributaria lo solicite, deberá facilitársele el acceso a las facturas sin demora, salvo causa debidamente justificada.
¿Puedo delegar en un tercero la conservación de las facturas electrónicas recibidas?
Sí. La conservación material de las facturas electrónicas recibidas puede encomendarse a un tercero, aunque la empresa o el profesional seguirá siendo responsable de su correcta conservación.
¿Qué se necesita para poder expedir facturas electrónicas?
Según explica el portal oficial Facturae, existen tres maneras de expedir facturas electrónicas:
- Mediante un programa informático que genere facturas electrónicas. Puede estar instalado en el ordenador o utilizarse a través de internet. En determinadas situaciones pueden ser suficientes algunos programas ofimáticos.
- Mediante la intermediación de un prestador de servicios de facturación electrónica.
- Mediante la creación de la factura por parte de su propio destinatario, procedimiento conocido habitualmente como autofacturación.
¿Cuál debe ser el procedimiento para corregir un registro de facturación erróneo?
En general, deberá actuarse de acuerdo con lo establecido en el Reglamento de obligaciones de facturación, aprobado por el Real Decreto 1619/2012. Pueden darse dos situaciones:
1. Situación normal
Se aplicará lo dispuesto en el Reglamento de obligaciones de facturación. Para ello, será necesario gestionar la corrección mediante la emisión de una factura rectificativa.
2. Situación extraordinaria
Se produce cuando existe una operación incorrecta que no exige emitir una factura rectificativa. En estos casos, será necesario generar uno o más registros de facturación sin factura rectificativa. Por ejemplo:
- Cuando se haya expedido por error una factura sin que haya existido una venta real. En este caso, deberá realizarse una operación de anulación sobre la operación original mediante la emisión de un registro de anulación.
- Cuando exista un registro de facturación que haya podido ser enviado o no a la AEAT, y que haya sido aceptado o aceptado con errores, siempre que la causa no exija emitir una factura rectificativa. En este caso, podrá generarse un registro de subsanación, que se enviará a la AEAT marcándolo como registro sustitutivo.
El registro subsanado incluirá su propia huella. El encadenamiento deberá realizarse con el registro de facturación inmediatamente anterior y el registro recibido originalmente no podrá sufrir ninguna alteración.
En cualquier caso, si el dato de la factura que necesita modificarse no forma parte del registro de facturación generado —y firmado o remitido a la AEAT— ni afecta a ninguno de sus campos, no será necesario subsanar el registro.
No debe confundirse la factura con el registro de facturación correspondiente a esa factura.
En el caso del software de código abierto, si el usuario puede modificar el código fuente, ¿quién debe certificar el software?
Cuando se selecciona y utiliza un software de código abierto que permite modificar el programa original, el responsable del sistema informático de facturación desarrollado de esta forma será quien lo haya utilizado y, en su caso, modificado. Por tanto, será este quien deba firmar la declaración responsable.
En general, quien haya desarrollado un producto de facturación de este tipo —seleccionando, utilizando y, posiblemente, modificando sus componentes— será quien deba firmar la declaración responsable.
La ley habla en algunos apartados de los procesos contables. ¿Significa que habría que realizar una auditoría contable si se modifica esa información o que no debe ser posible alterarla?
La respuesta es no, por los siguientes motivos:
- Aunque el artículo 29.2.j) de la Ley General Tributaria se aplica a los sistemas informáticos utilizados para dar soporte a los procesos contables, de facturación y de gestión, todos ellos están obligados a garantizar los seis requisitos exigidos sobre los registros empleados. Por tanto, no deben permitir interpolaciones, omisiones o alteraciones sin que quede la correspondiente anotación en los propios sistemas.
- Sin embargo, únicamente se ha concretado cómo debe cumplirse este mandato en el ámbito de la facturación. Esto se hace mediante el reglamento aprobado por el Real Decreto 1007/2023, que desarrolla los requisitos que deben incorporar los sistemas informáticos de facturación para cumplir con el artículo 29.2.j) de la Ley General Tributaria.
¿Cómo se tratan las facturas que emite el destinatario —cliente— por cuenta del emisor —proveedor—? ¿Quién presenta los datos de facturación?
Esta situación está permitida por el Reglamento de facturación aprobado mediante el Real Decreto 1619/2012 y por el reglamento aprobado mediante el Real Decreto 1007/2023, siempre que el proveedor haya concedido al destinatario las facultades necesarias.
En ese caso, el destinatario será quien firme o remita a la AEAT el registro de facturación correspondiente a la factura emitida por cuenta de su proveedor. Para ello, utilizará su propio certificado.
Cuando se realice la remisión, también será necesario disponer de apoderamiento para efectuar el trámite o tener la condición de colaborador social con el correspondiente convenio suscrito.
Si tienes más dudas sobre Verifactu te invitamos a que visites: FAQS, PREGUNTAS FRECUENTES VERIFACTU